Rapport gratuitMorgen InvestÀ paraître — réservez votre exemplaire
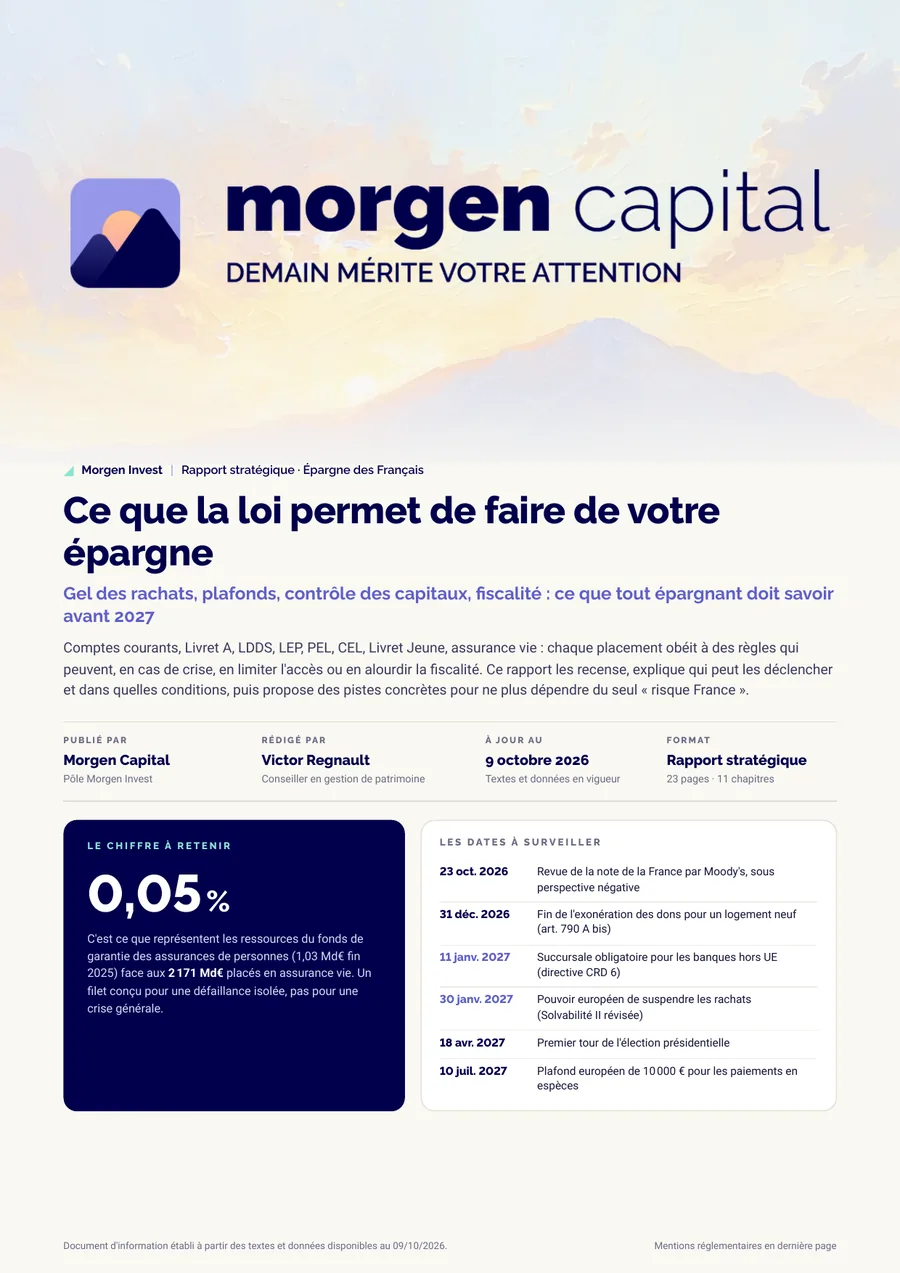
Ce que la loi permet de faire de votre épargne
Limitation des rachats, plafonds de garantie, contrôle des capitaux, fiscalité : ce que tout épargnant doit savoir avant 2027
Les rachats de votre assurance vie peuvent légalement être limités jusqu’à six mois. Au-delà de 100 000 € dans une même banque, vos dépôts peuvent, en dernier recours, être mis à contribution pour la renflouer. Et le fonds de garantie des assurés dispose de 1,03 Md€ de ressources propres pour 2 171 Md€ placés. Rien de tout cela n’a jamais servi en France : ce rapport explique pourquoi il faut quand même le savoir.
- Savoir, placement par placement, s’il est disponible, s’il est garanti et comment il est taxé
- Comprendre qui peut limiter vos rachats ou vos retraits, sur quel texte et pour combien de temps
- Repartir avec douze réflexes et des pistes pour ne plus dépendre du seul « risque France »
Réservez votre exemplaire
Gratuit — vous le recevrez par e-mail dès sa parution.
Dans ce rapport, vous trouverez
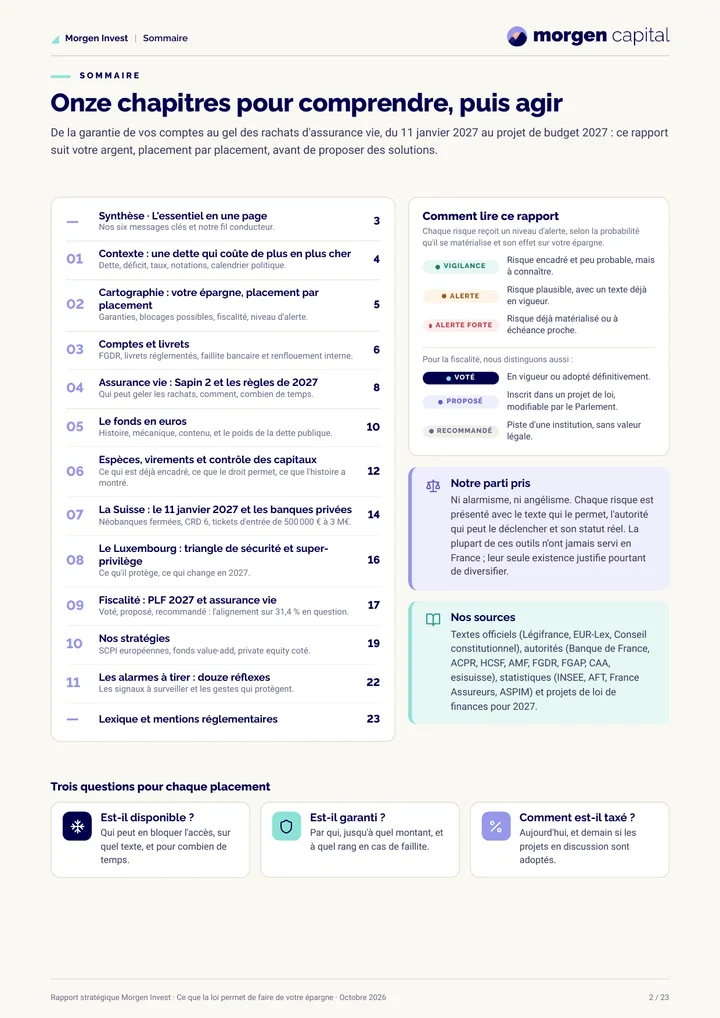
23 pages, et pour chaque sujet la page où il vous attend.
Trois questions pour chaque placement
Est-il disponible ? Est-il garanti ? Comment est-il taxé ? La grille appliquée à chaque placement des Français.
Quand une banque tombe
Qui décide, qui paie, dans quel ordre, et ce que Chypre et Credit Suisse ont montré.
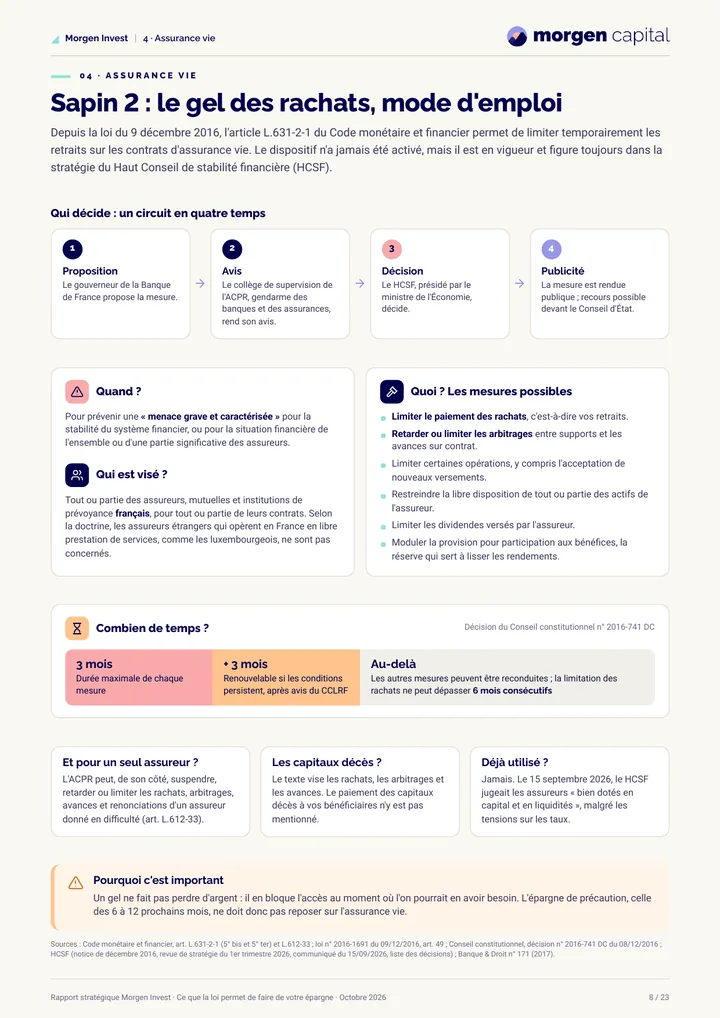
Sapin 2, mode d’emploi
Le circuit en quatre temps qui permet de limiter vos rachats, et ce que la loi ne vise pas.
Janvier 2027 : les règles changent d’échelle
Ce que la révision de Solvabilité II permettra aux superviseurs européens, Luxembourg compris.
Ce que contient votre fonds en euros
La part de dette publique dans les placements des assureurs, et l’enchaînement à surveiller.
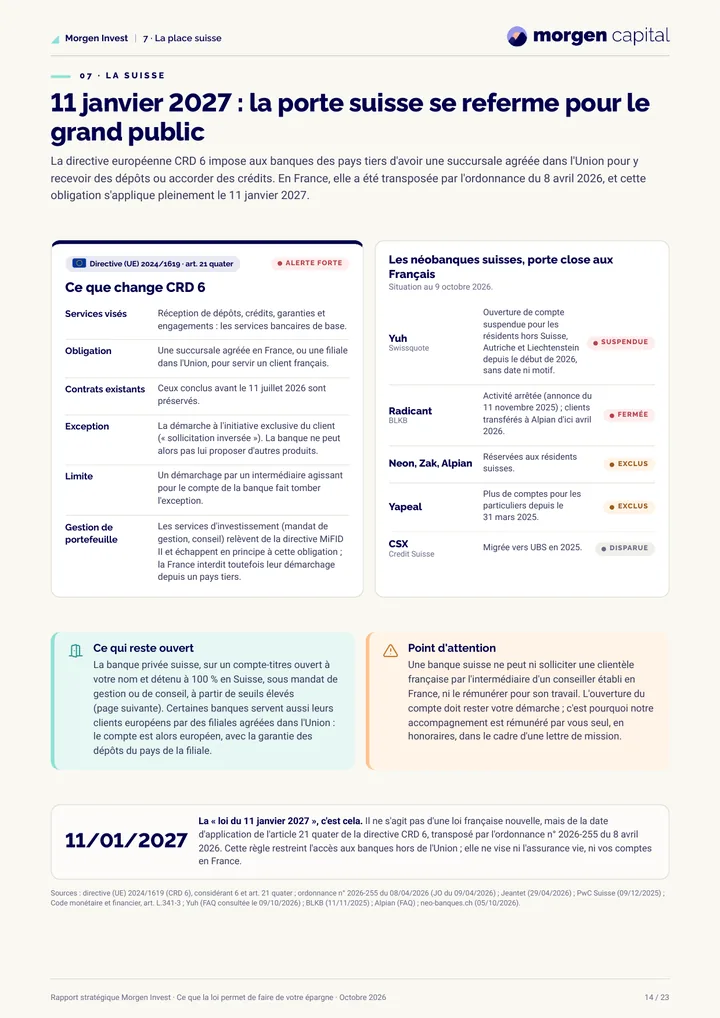
Le 11 janvier 2027 et la Suisse
Ce que change la directive CRD 6, ce qui reste ouvert, et ce que la « loi du 11 janvier 2027 » n’est pas.
Voté, proposé, recommandé
La carte des risques fiscaux du budget 2027, mesure par mesure, avec son statut réel.
Douze réflexes
Les signaux à repérer dans votre propre situation, et le geste simple qui va avec.
Les chiffres du rapport
1,03 Md€
Ressources propres du fonds de garantie des assurés (2,05 Md€ avec le prêt des assureurs), face aux 2 171 Md€ placés en assurance vie
Source : FGAP, fin 2025 ; France Assureurs, fin août 2026
100 000 €
Garantis par personne et par banque ; au-delà, vos dépôts peuvent, en dernier recours, être mis à contribution si la banque fait faillite
Source : FGDR
6 mois
Durée maximale d’une limitation des rachats d’assurance vie décidée par le Haut Conseil de stabilité financière
Source : Code monétaire et financier, art. L.631-2-1
11/01/2027
Les banques hors de l’Union devront disposer d’une succursale agréée pour recevoir des dépôts de clients en France
Source : Directive (UE) 2024/1619, art. 21 quater
Un aperçu du rapport
Ce que vous y gagnez
Les réponses à vos questions
Chaque risque avec le texte qui le permet, l’autorité qui peut le déclencher et son statut réel.
Des réflexes actionnables
Douze gestes simples, de la répartition de vos dépôts entre banques à l’épargne de précaution hors assurance vie.
Un seul interlocuteur
Un conseiller dédié pour cartographier votre épargne, établissement par établissement, assureur par assureur, pays par pays.
Ni alarmisme, ni angélisme
La plupart de ces outils n’ont jamais servi en France : le rapport dit lesquels, et pourquoi leur existence justifie de diversifier.
Recevoir le rapport « Épargne des Français 2027 »
Trente secondes : vos coordonnées, un code par SMS pour confirmer votre numéro, et le rapport part par e-mail.
Les dates clés
Les échéances que le rapport vous aide à préparer.
Revue de la note de la France par Moody’s, sous perspective négative
Fin de l’exonération des dons pour un logement neuf ou une rénovation énergétique (CGI, art. 790 A bis)
Succursale obligatoire pour les banques hors de l’Union (directive CRD 6)
Pouvoir européen de suspendre les rachats d’un assureur en difficulté (Solvabilité II révisée)
Premier tour de l’élection présidentielle, à la date annoncée par le Gouvernement
Plafond européen de 10 000 € pour les paiements en espèces à un professionnel ; en France, le plafond de 1 000 € reste en vigueur
Au sommaire
- 01L’essentiel en une page : six messages clés et un fil conducteur
- 02Le contexte : une dette qui coûte de plus en plus cher, des notes sous surveillance
- 03La cartographie : votre épargne, placement par placement
- 04Comptes et livrets : ce que garantit le FGDR, et qui paie quand une banque fait faillite
- 05Assurance vie : la loi Sapin 2 et les règles européennes de 2027
- 06Le fonds en euros : histoire, mécanique, contenu, et le poids de la dette publique
- 07Espèces, virements et contrôle des capitaux : ce qui est encadré, ce que le droit permet
- 08La Suisse : le 11 janvier 2027 et les banques privées
- 09Le Luxembourg : triangle de sécurité et super-privilège
- 10Fiscalité : budget 2027 et assurance vie, entre voté, proposé et recommandé
- 11Nos stratégies, puis douze réflexes pour protéger votre épargne
Les questions auxquelles il répond
Les rachats de mon assurance vie peuvent-ils être bloqués, et pour combien de temps ?
Que se passe-t-il au-delà de 100 000 € dans une même banque ?
Que change le 11 janvier 2027 pour un compte en Suisse ?
Mon fonds en euros est-il exposé à la dette de l’État ?
Un contrôle des capitaux est-il possible en France ?
Quelles mesures fiscales sont votées, et lesquelles ne sont que proposées ?
Pourquoi ce rapport
Comptes courants, livrets réglementés, PEL, assurance vie : chaque placement obéit à des règles qui peuvent, en cas de crise, en limiter l’accès ou en alourdir la fiscalité. Ce rapport de 23 pages les recense, dit qui peut les déclencher, sur quel texte et dans quelles conditions, et distingue ce qui est voté, proposé ou seulement recommandé. La plupart de ces outils n’ont jamais servi en France : le rapport ne prédit pas une crise, il explique pourquoi répartir son épargne entre plusieurs établissements, plusieurs assureurs et plusieurs pays, en restant fiscalement transparent. Les données sont arrêtées au 9 octobre 2026. C’est une information générale, qui ne remplace pas un conseil personnalisé.
Pour qui ? Épargnants qui détiennent des comptes, des livrets, une assurance vie ou des avoirs à l’étranger, et veulent savoir qui peut en limiter l’accès, jusqu’où ils sont garantis et comment ils pourraient être taxés.
Sources (2)
L’auteur
Victor Regnault
Fondateur & CEO, gérant, Morgen Capital
Gérant de Morgen Capital, il signe les guides et les analyses du cabinet.
Morgen Capital : conseiller en investissements financiers à titre non indépendant (adhérent CNCEF Patrimoine), courtier en assurance et courtier en opérations de banque et en services de paiement, ORIAS n° 25000839 (orias.fr) ; carte professionnelle de transaction sur immeubles (carte T) délivrée par la CCI Paris Île-de-France, sans maniement de fonds.
Échanger avec Victor →D’autres guides gratuits
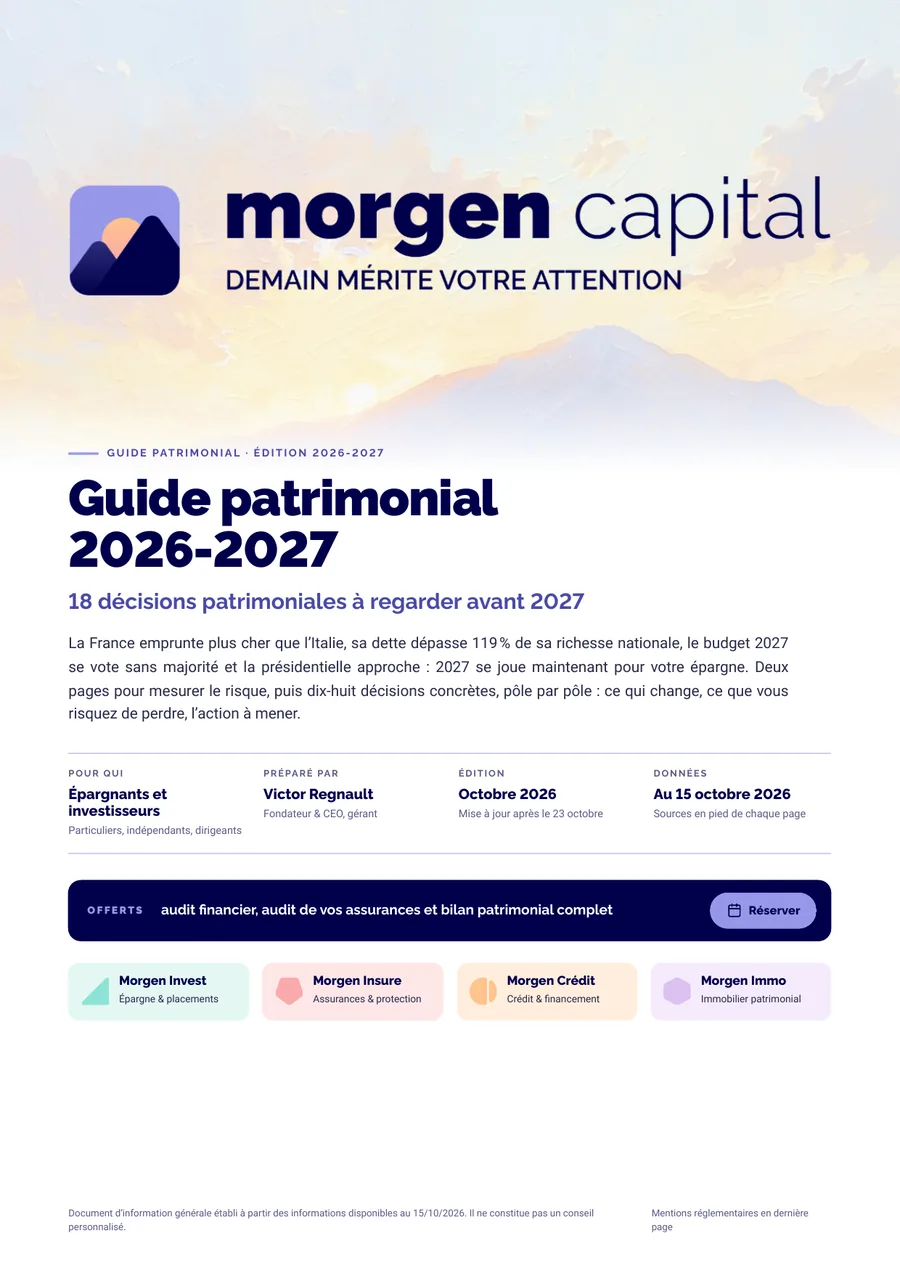
Votre exemplaire vous attend
Réservez-le dès maintenant : il vous sera envoyé par e-mail à sa parution. Et si vous préférez en parler, le premier échange est offert.
Rapport d’information générale : il ne constitue ni un conseil personnalisé ni une recommandation d’investissement. Tout investissement comporte des risques, dont celui de perte en capital.