
Guide gratuitMorgen InvestPDF disponible
Supervision luxembourgeoise, la solution protectrice à privilégier
Assurance-vie française, supervision luxembourgeoise, contrat 100 % luxembourgeois ou compte-titres suisse : accès, protection et fiscalité comparés
Un contrat de droit français, en euros, imposé comme n’importe quelle assurance vie française. La différence tient à ce qui arrive à vos avoirs si l’assureur fait défaut, et au ticket d’entrée : en général 20 000 €, là où un contrat luxembourgeois classique demande souvent 250 000 € ou plus.
- Comparer sur la même grille l’assurance-vie française, le contrat de supervision luxembourgeoise, le contrat 100 % luxembourgeois et le compte-titres suisse
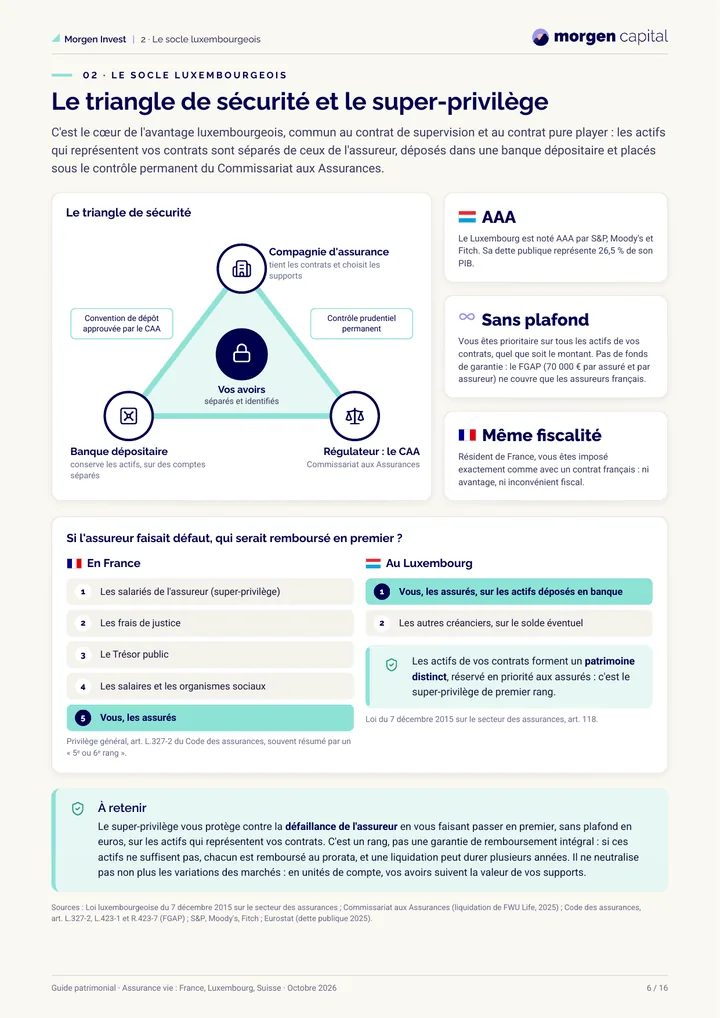
- Comprendre ce qui protège vos avoirs si l’assureur faisait défaut : triangle de sécurité, super-privilège, FGAP, loi Sapin 2
- Savoir quel contrat correspond à quel montant et à quel projet, et ce que la fiscalité française change, ou non
Recevez le guide par e-mail
Gratuit — il arrive dans votre boîte en quelques instants.
Dans ce guide, vous trouverez
16 pages, et pour chaque sujet la page où il vous attend.
Le « risque France » des fonds en euros
Pourquoi la dette de l’État et sa note comptent pour votre assurance vie.
Le triangle de sécurité
Assureur, banque dépositaire, régulateur : qui conserve vos avoirs, et qui passe en premier si l’assureur fait défaut.
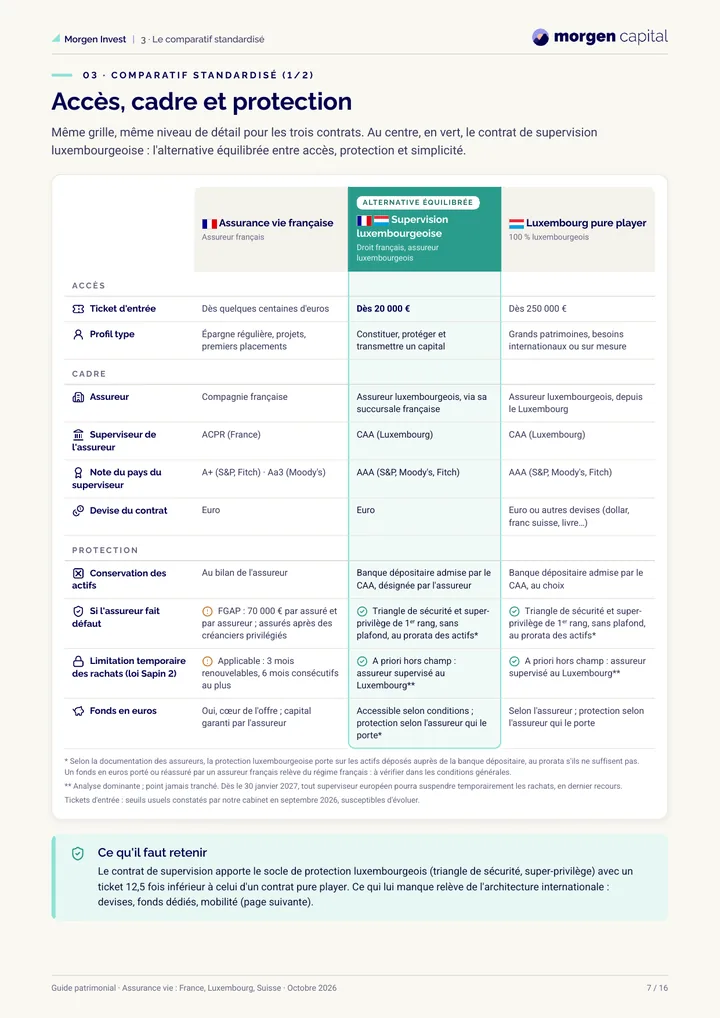
Un comparatif sur une même grille
Accès, protection, gestion, frais, fiscalité et services : trois contrats, critère par critère.
Et la Suisse ?
Ce que demande une banque privée, et ce que coûte vraiment un compte-titres suisse.
Fiscalité et transmission
Les règles communes aux trois contrats, et ce que le compte-titres suisse ne permet pas.
Quel contrat pour quel épargnant
Nos repères par montant, et six bons réflexes avant d’ouvrir ou de transférer.
Les chiffres du guide
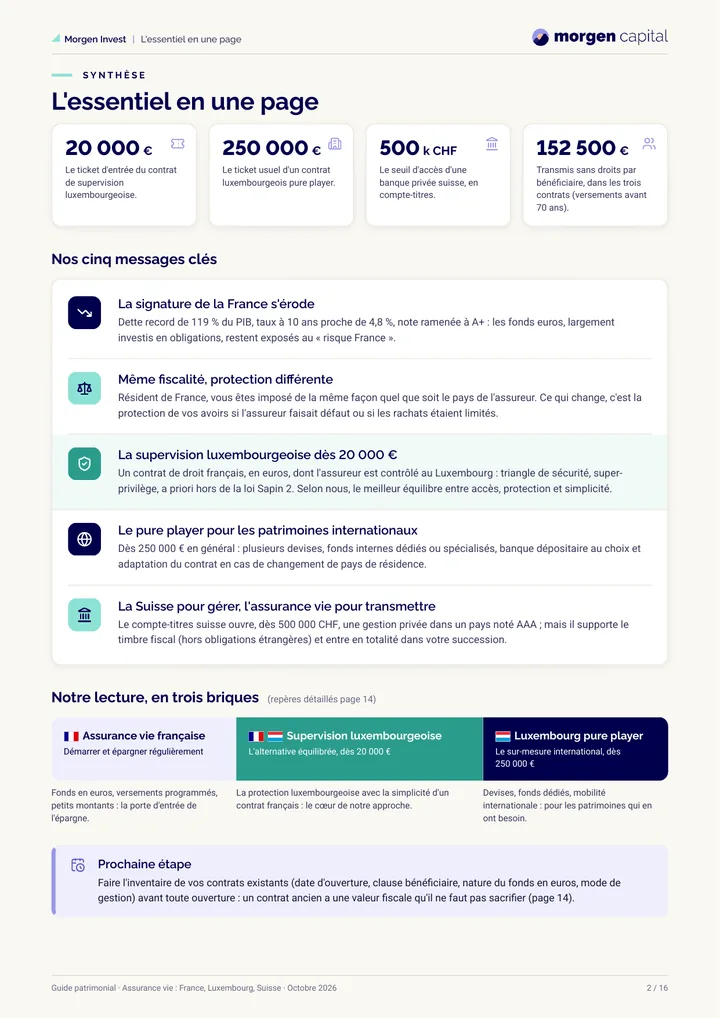
20 000 €
Ticket d’entrée habituel d’un contrat de supervision luxembourgeoise
Source : Documentation des assureurs, septembre 2026
250 000 €
Ticket d’entrée courant d’un contrat luxembourgeois classique (pure player)
Source : Seuils constatés par Morgen Capital
70 000 €
Plafond du fonds de garantie des assurances de personnes, par assuré et par assureur adhérent : ni les mutuelles, ni les assureurs étrangers
Source : Code des assurances, art. R.423-7
500 000 CHF
Seuil d’accès habituel d’une banque privée suisse pour un compte-titres
Source : Seuils constatés par Morgen Capital, septembre 2026
Un aperçu du guide
Ce que vous y gagnez
Les réponses à vos questions
Que deviennent mes avoirs si l’assureur fait défaut ? Puis-je transférer mon contrat ? Le guide répond aux questions qu’on nous pose le plus.
Des repères concrets
Quel contrat pour quel montant, et six réflexes à adopter avant d’ouvrir ou de transférer un contrat.
Un seul interlocuteur
Vos contrats français et luxembourgeois suivis ensemble, par un conseiller dédié.
Les limites, écrites
Le guide dit aussi ce que la protection luxembourgeoise ne couvre pas : les variations des marchés, et un remboursement intégral.
Recevoir le guide « L’assurance-vie sous supervision luxembourgeoise »
Trente secondes : vos coordonnées, un code par SMS pour confirmer votre numéro, et le guide part par e-mail.
Au sommaire
- 01L’essentiel en une page : quatre solutions, quatre seuils d’accès
- 02Le contexte : la dette de l’État, sa note et le « risque France » des fonds en euros
- 03Faillite de l’assureur, limitation des rachats, hausse des impôts : ce qui protège, ou non, vos avoirs
- 04Trois architectures, une même fiscalité : qui vous assure, qui contrôle l’assureur, où sont conservés vos avoirs
- 05Le socle luxembourgeois : triangle de sécurité et super-privilège des assurés
- 06Le comparatif standardisé : accès, cadre, protection, gestion, frais, fiscalité et services
- 07Le contrat de supervision luxembourgeoise : modes de gestion, parts sans rétrocession et limites
- 08Et la Suisse ? Ce que demande une banque privée et ce que coûte un compte-titres
- 09Fiscalité et transmission : les règles communes aux trois contrats
- 10Nos repères : quel contrat pour quel épargnant, et six bons réflexes
- 11Questions fréquentes, lexique et prochaines étapes
Les questions auxquelles il répond
Que deviennent mes avoirs si l’assureur fait défaut ?
Le contrat de supervision luxembourgeoise est-il un contrat luxembourgeois ?
Mon capital est-il garanti au Luxembourg ?
Puis-je transférer mon contrat français au Luxembourg ?
Que devient le contrat si je pars vivre à l’étranger ?
Faut-il plutôt ouvrir un compte en Suisse ?
Pourquoi ce guide
Assurance-vie française, contrat de supervision luxembourgeoise ou contrat 100 % luxembourgeois : pour un résident de France, la fiscalité est la même. Ce qui change, c’est la protection de vos avoirs si l’assureur faisait défaut, l’exposition à une limitation des rachats par la loi Sapin 2 et le montant d’entrée. Ce guide compare ces trois contrats critère par critère, les met en regard d’un compte-titres en banque privée suisse et explique pourquoi nous privilégions le contrat de supervision luxembourgeoise : un contrat de droit français, en euros, émis par la succursale française d’un assureur contrôlé au Luxembourg, accessible en général dès 20 000 €. La protection luxembourgeoise vise la défaillance de l’assureur, pas les marchés : elle vous fait passer en premier sur les actifs de vos contrats, sans garantir un remboursement intégral. En unités de compte, la valeur de vos avoirs suit celle des supports, à la hausse comme à la baisse, et le capital n’est pas garanti. Le guide est une information générale ; le choix d’un contrat suppose de connaître votre profil d’investisseur et l’ensemble de votre patrimoine.
Pour qui ? Résidents de France qui épargnent ou investissent, souhaitent diversifier le pays de leur assureur face au « risque France », ou hésitent entre un contrat luxembourgeois et un compte en Suisse.
Sources (3)
L’auteur
Victor Regnault
Fondateur & CEO, gérant, Morgen Capital
Gérant de Morgen Capital, il signe les guides et les analyses du cabinet.
Morgen Capital : conseiller en investissements financiers à titre non indépendant (adhérent CNCEF Patrimoine), courtier en assurance et courtier en opérations de banque et en services de paiement, ORIAS n° 25000839 (orias.fr) ; carte professionnelle de transaction sur immeubles (carte T) délivrée par la CCI Paris Île-de-France, sans maniement de fonds.
Échanger avec Victor →Les solutions liées
D’autres guides gratuits
Votre exemplaire vous attend
Gratuit, envoyé par e-mail. Et si vous préférez en parler, le premier échange avec un conseiller est offert.
Guide d’information générale : il ne constitue ni un conseil personnalisé ni une recommandation d’investissement. Tout investissement comporte des risques, dont celui de perte en capital.